Вы находитесь здесь:
Пример: План счетов и записи двойного журнала
Изучите пример настройки диаграммы организаций и создания двойных журналов транзакций на основе настроенных организаций общей бухгалтерской книги и правил назначения организаций.
План счетов
SmartBytes - крупная компания-предприятие с несколькими юридическими лицами. Их администратор создает организации общей бухгалтерской книги для всех юридических лиц, а потом создает списковое представление, аналогичное диаграмме организаций для каждого юридического лица.
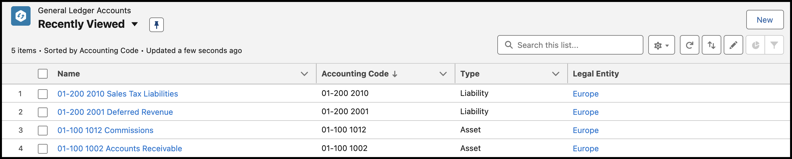
Обратите внимание, что администратор четко определяет коды учета, чтобы легко различать организации общей бухгалтерской книги.
Двойные журналы транзакций
SmartBytes предоставляет высокотехнологичные услуги клиентам в Европе. Группа бухгалтеров хочет автоматически создавать журналы транзакций сразу после публикации каждой строки счета для следующих правил:
- Учитывайте 80% стоимости платежа в дебиторской задолженности, а остальные 20% в комиссиях.
- Учитывайте 100% суммы налога в обязательствах по налогу с продаж.
Для достижения этой цели администратор выставления счета включает функцию «Создание журналов транзакций для транзакций», а администратор дебиторской задолженности настраивает правило назначения организации общей бухгалтерской книги с критериями фильтрации и правилами записи журнала общей бухгалтерской книги.
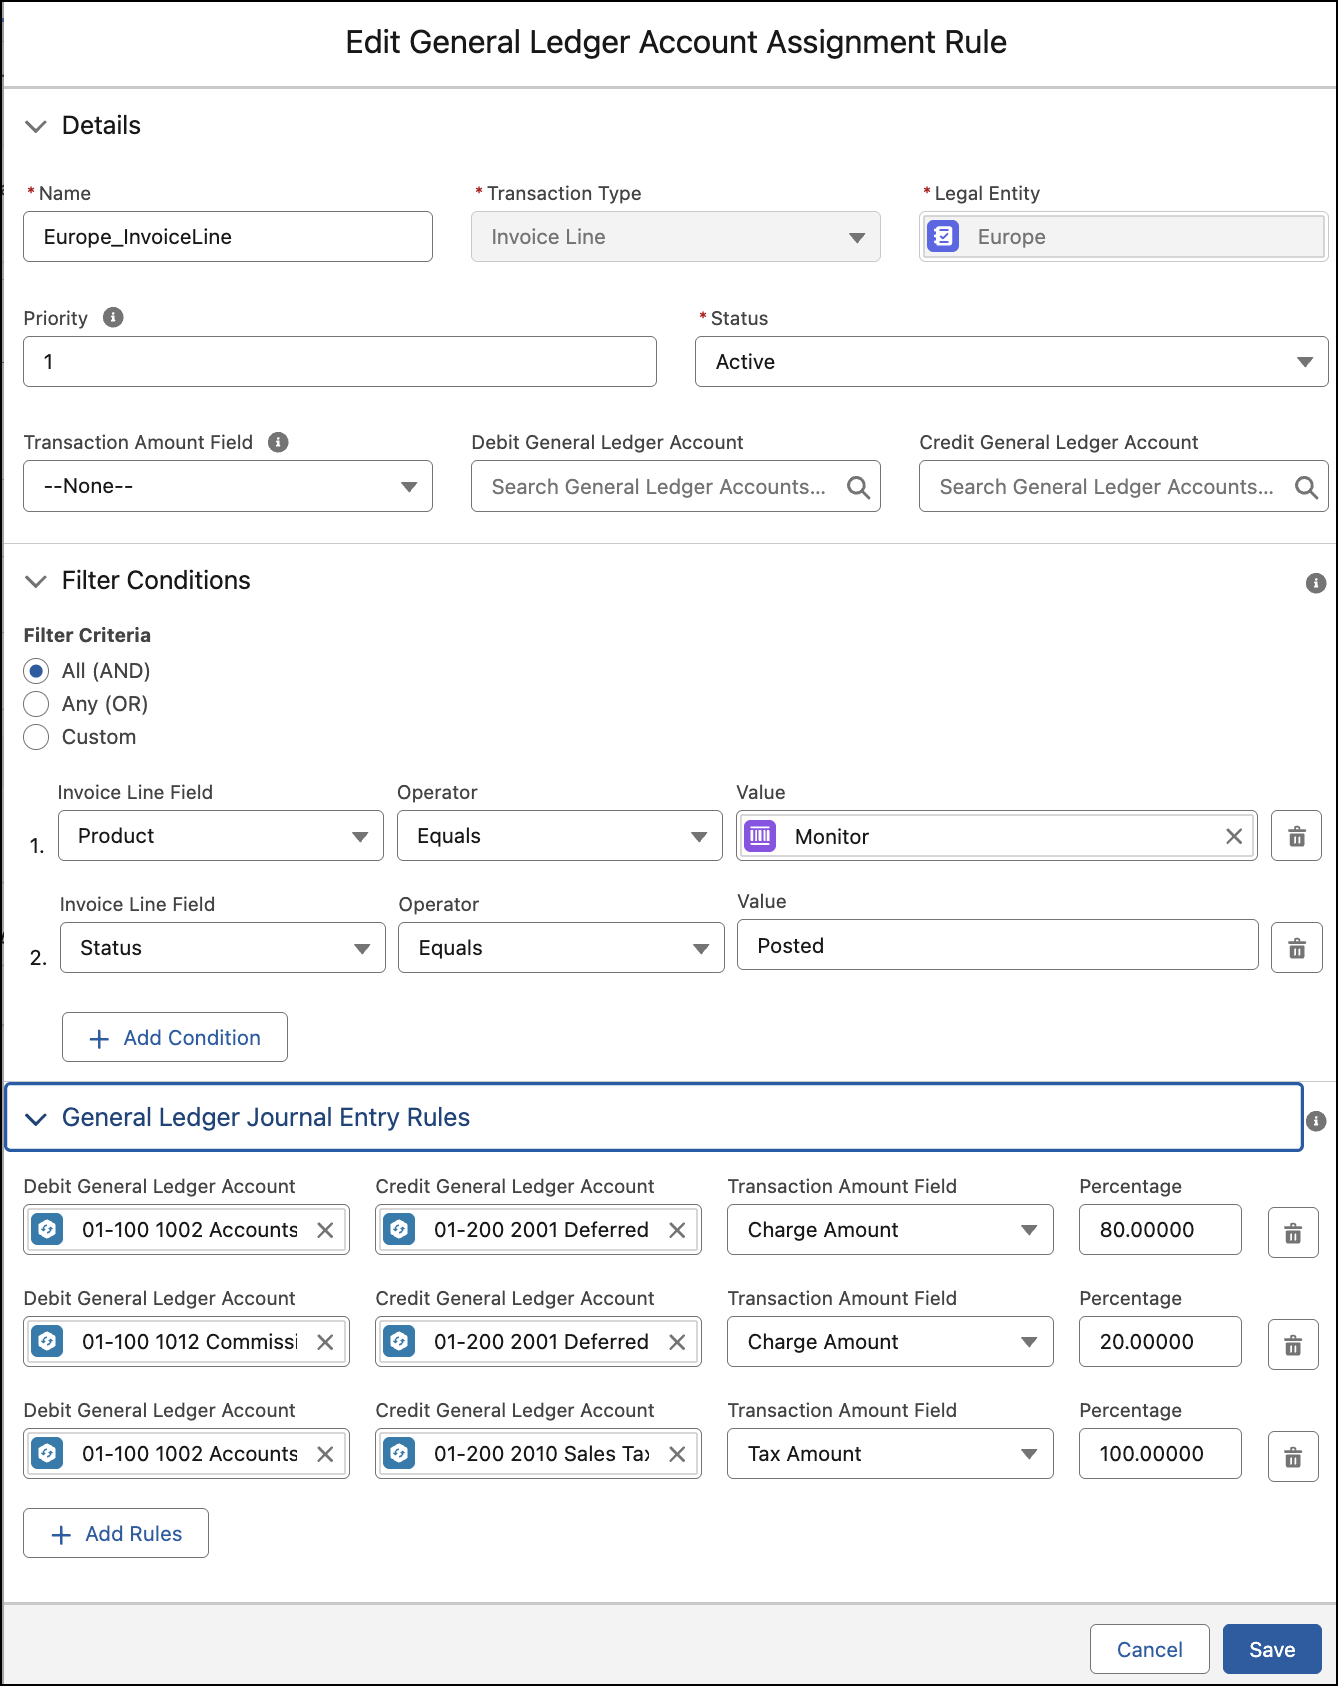
Администратор дебиторской задолженности настраивает правило со следующими сведениями.
- Тип транзакции: Строка счета
- Юридическое лицо: Европа
- Приоритет: 1
Чтобы применить это правило, администратор определяет следующие критерии фильтрации.
- Продукт: Программное обеспечение
- Статус счета: Опубликовано
Чтобы использовать стоимость платежа для журналов транзакций, администратор определяет данные правила записи журнала общей бухгалтерской книги с процентной долей 80 и 20.
- Правило 1 записи журнала общей бухгалтерской книги:
- Дебет организации общей бухгалтерской книги: 01-100-1002 Дебиторская задолженность
- Кредитный счет общей бухгалтерской книги: Отложенный доход
- Поле стоимости транзакции: Стоимость платежа
- Процент: 80
- Правило 2: Запись журнала общей бухгалтерской книги
- Дебет организации общей бухгалтерской книги: Комиссии 01-100-1012
- Кредитный счет общей бухгалтерской книги: Отложенный доход
- Поле стоимости транзакции: Стоимость платежа
- Процент: 20
Чтобы использовать сумму налога для журналов транзакций, администратор определяет другое правило записи журнала общей бухгалтерской книги.
Правило 3 записи журнала общей бухгалтерской книги:
- Дебет организации общей бухгалтерской книги: 01-100-1002 Дебиторская задолженность
- Кредитный счет общей бухгалтерской книги: 01-200-2010 Налоговые обязательства по продажам
- Поле стоимости транзакции: Сумма налога
- Процент: 100
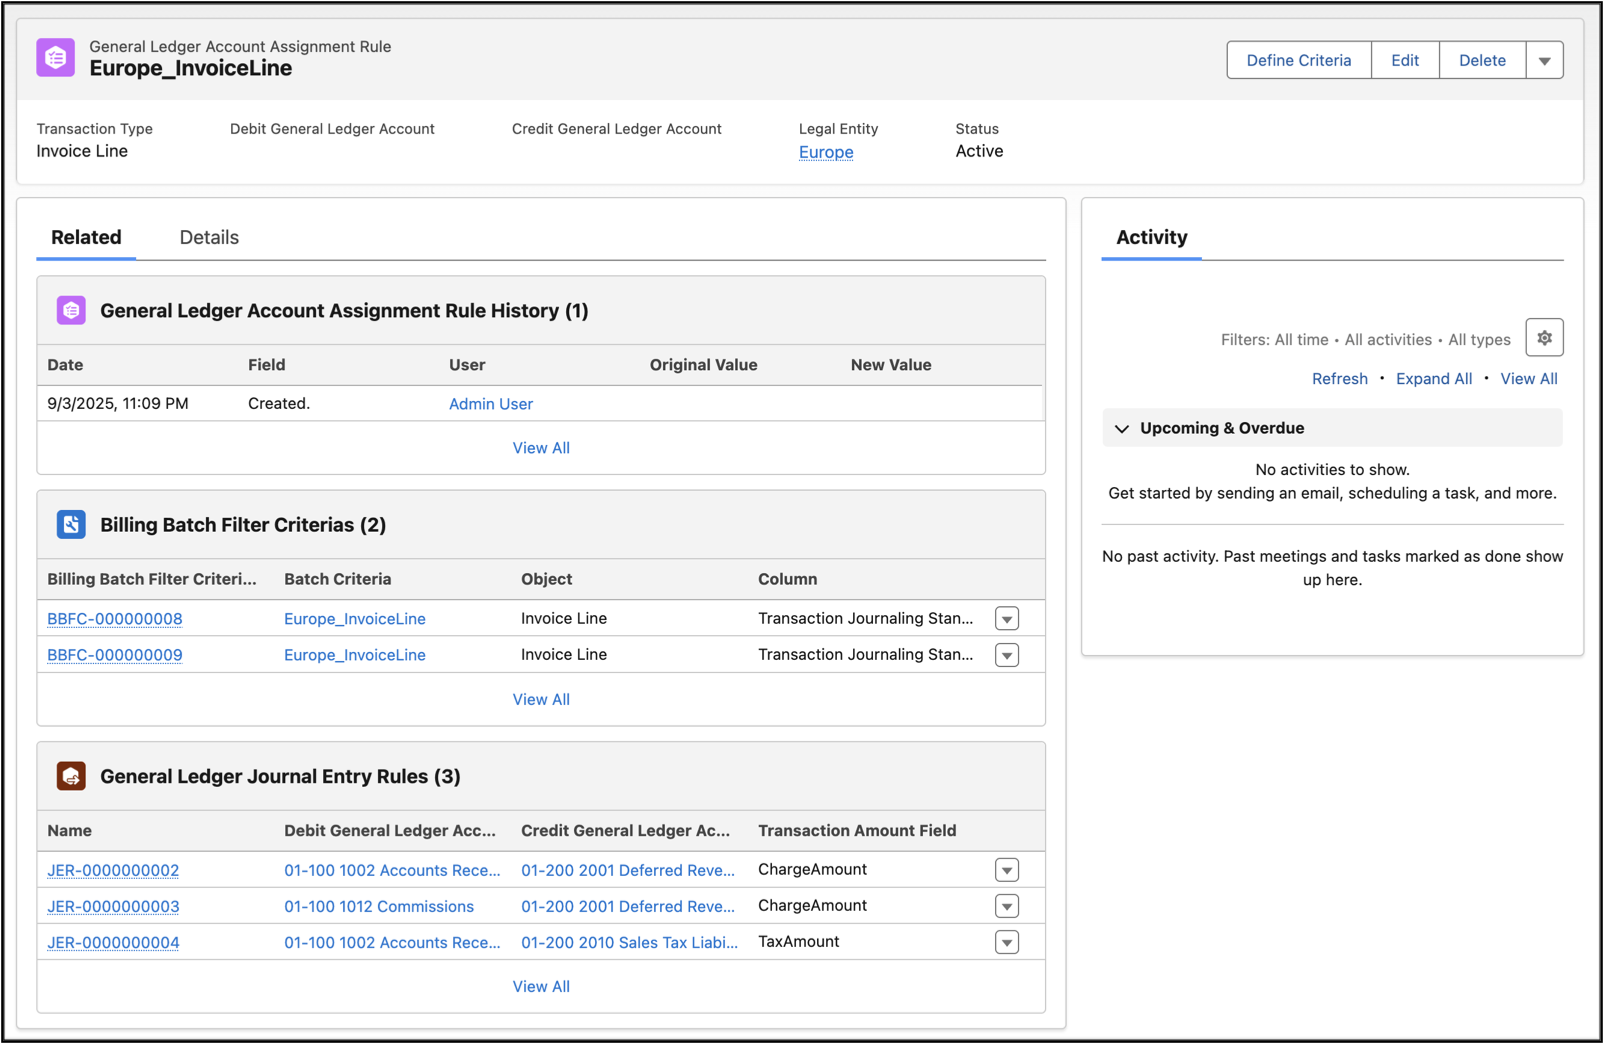
При активации правила назначения организаций общей бухгалтерской книги немедленно создаются одна запись правила назначения организаций общей бухгалтерской книги, две записи критериев пакетного фильтра выставления счета и три записи правила записи журнала общей бухгалтерской книги.
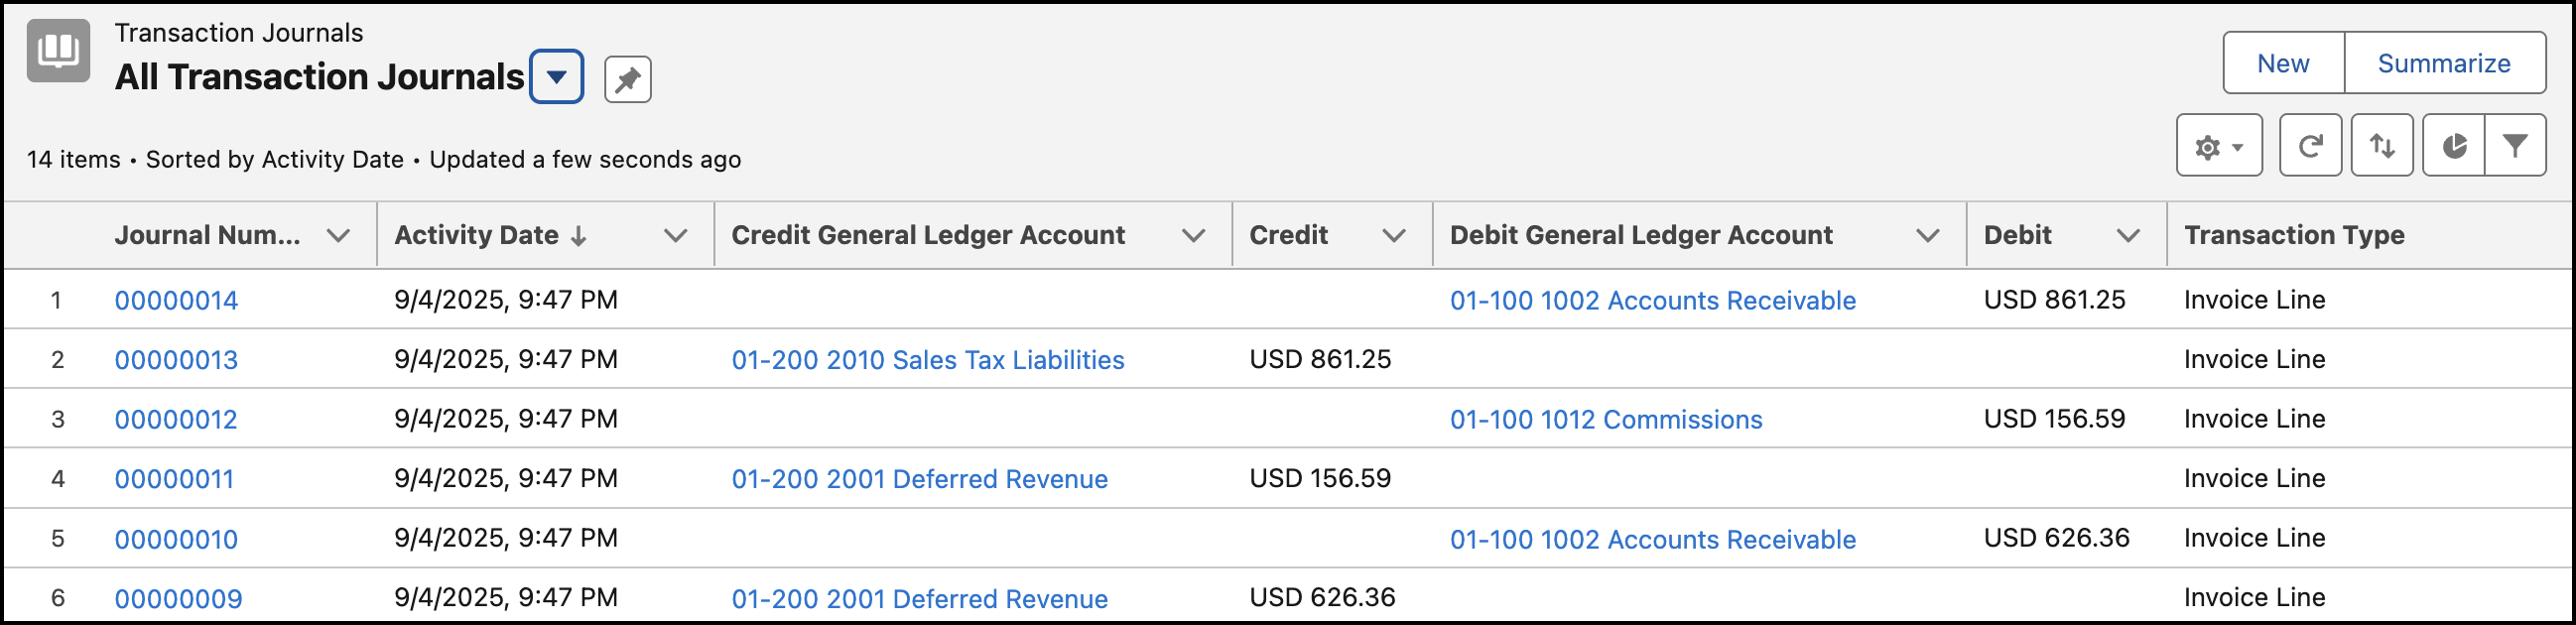
После публикации строк счета создаются четыре журнала транзакций на основе суммы платежа и два журнала транзакций на основе суммы налога для каждой строки счета.
- Журнал транзакций создается для организации 01-100-1002 «Дебиторская задолженность», где 80% стоимости счета в качестве дебетовой суммы.
- Журнал транзакций создается для организации «Отложенный доход 01-200-2001» с 80% стоимости счета в качестве кредитной суммы.
- Журнал транзакций создается для организации «Комиссии 01-100-1012» с 20% от стоимости счета в качестве дебетовой суммы.
- Журнал транзакций создается для организации «Отложенный доход 01-200-2001» с 20% от стоимости счета в качестве кредитной суммы.
- Журнал транзакций создается для организации 01-100-1002 «Дебиторская задолженность» со 100% суммы налога счета в качестве дебетовой суммы.
- Журнал транзакций создается для организации «Налоговые обязательства по продажам за 01-200-2010 гг.» со 100% общей суммы налога счета в качестве кредитной суммы.